Este guia esclarece como funciona o cartão alimentação, desde regras de utilização até boas práticas para pagamentos em estabelecimentos. Explica, de forma objetiva, o conceito do benefício, os cenários comuns de uso, as responsabilidades do titular e do operador, e os critérios que normalmente orientam a aceitação do pagamento, incluindo cuidados na validação do saldo e no cumprimento das regras do programa.
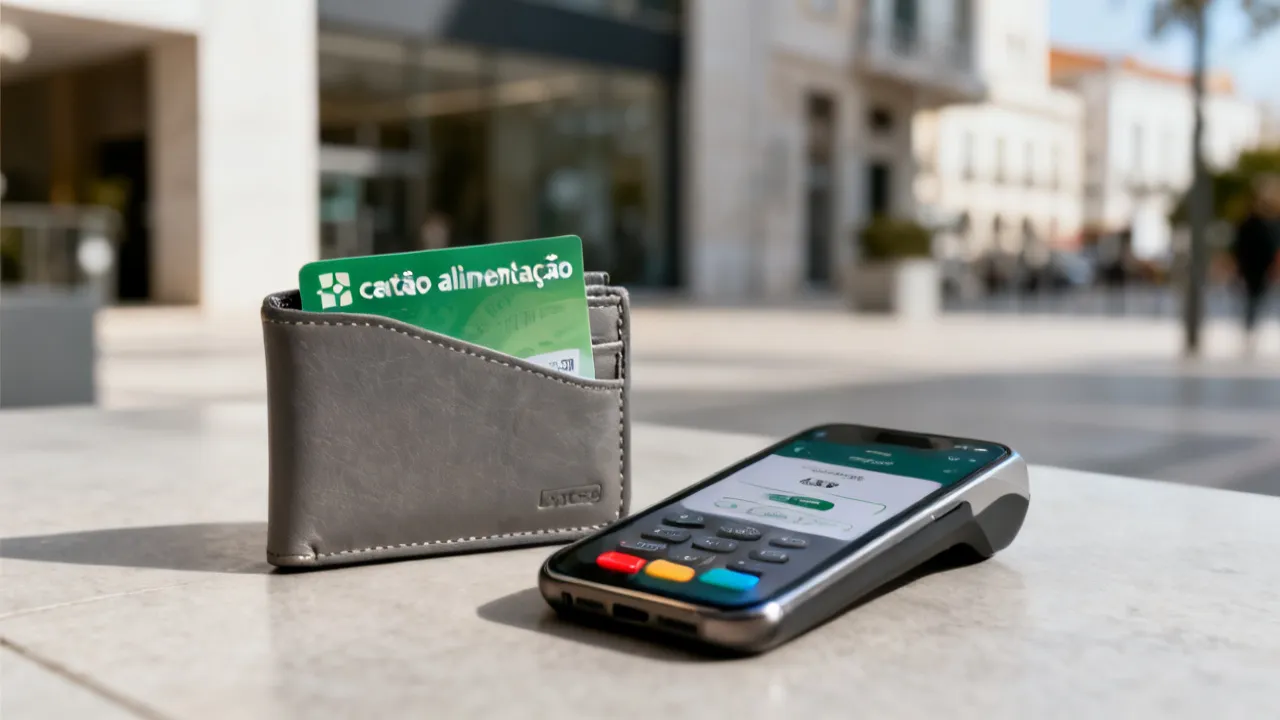
O cartão alimentação é um instrumento de pagamento destinado, em regra, à aquisição de refeições e/ou produtos alimentares, conforme as regras do programa do empregador e do regulador aplicável. Na prática, ele funciona como um meio de pagamento “para despesas alimentares”, exigindo atenção aos locais onde é aceite, ao tipo de compra permitido e às condições operacionais definidas pelo fornecedor e pelo contrato do benefício.
Do ponto de vista profissional, o ponto crítico para evitar fricções no dia a dia é compreender que a experiência do utilizador depende de três camadas: (1) regras do programa (o que é permitido), (2) regras de aceitação (onde e como funciona no POS/terminal) e (3) governança operacional (validação de elegibilidade, limites, processos de reposição/estorno quando existirem).
Quando estas camadas não são entendidas (ou quando mudam sem o utilizador perceber), surgem os problemas mais comuns: recusas no terminal, compras que aparentemente “deveriam” passar mas não passam, atrasos na atualização do saldo e divergências entre o que o comerciante registou e o que o sistema do benefício reconhece como elegível.
Uma forma útil de enquadrar o assunto é tratar o cartão alimentação como um fluxo transacional governado por regras e não como um cartão “genérico”. Essa mentalidade reduz tentativas improvisadas fora do enquadramento e melhora a previsibilidade do que vai acontecer na hora de pagar.
O titular do benefício utiliza o cartão alimentação em estabelecimentos aderentes. Em geral, o processo é semelhante a outras formas de pagamento: o comerciante processa a transação no terminal, e o sistema verifica se o pagamento corresponde a uma categoria elegível e se o saldo/limites disponíveis permitem a operação.
Na experiência real, o sucesso da transação depende de vários detalhes “invisíveis” para o utilizador, mas que influenciam a aprovação:
Além da aprovação no terminal, é relevante observar comportamentos comuns do mercado português: alguns estabelecimentos priorizam produtos alimentares de uso imediato (ex.: mercearia e refeição pronta), enquanto outros podem operar com combinações mais específicas de categorias. Quando o terminal recusa, a causa costuma estar associada a elegibilidade por categoria, modo de operação, ou divergência entre o tipo de item e a classificação comercial.
Na prática, convém também perceber que a “aprovação” não é igual a “finalização instantânea” em todos os casos. Dependendo do mecanismo de processamento do fornecedor e do fluxo do comerciante, pode haver:
Por isso, se algo correu mal (ou se o terminal mostrou comportamento inesperado), a melhor decisão é recolher dados e seguir o procedimento de incidência, em vez de assumir que “o cartão está avariado”.
Em termos de valor percebido, o cartão alimentação tende a facilitar a gestão financeira do trabalhador e a organização do pagamento pelo empregador. Contudo, há limites práticos que merecem atenção:
Como especialista em operações e compliance de pagamentos, eu recomendaria encarar o benefício como um “fluxo transacional governado por regras”, e não apenas como um cartão. Essa perspetiva reduz tentativas de compra fora do enquadramento e melhora a previsibilidade.
Além disso, existem benefícios complementares que muitas vezes não são destacados, mas que importam na prática:
Em contrapartida, os limites podem parecer “injustos” quando o utilizador está a comprar algo que, do ponto de vista de bom senso, é alimentar. A diferença está na classificação comercial que o POS transmite ao sistema. Assim, um mesmo produto pode ter comportamentos distintos dependendo da cadeia, do ponto de venda e do modo como a loja configura o seu catálogo.
Quando se fala em “preço”, é importante separar duas realidades:
No mercado, o preço do cartão alimentação varia de acordo com parâmetros como volume, frequência de carregamentos, modelo do serviço, integrações e tipo de operação. Assim, a recomendação profissional é solicitar uma proposta formal e uma descrição clara do que está incluído: taxas de emissão, gestão, meios de consulta, suporte e eventuais condições de alteração contratual. Evite decisões baseadas apenas em valores “publicitados”, porque o custo efetivo depende do pacote completo.
Para tornar a análise mais concreta, vale a pena olhar para o custo sob diferentes dimensões (mesmo que o titular final normalmente não esteja a pagar diretamente ao fornecedor):
Em muitos casos, a diferença de “preço” entre fornecedores reflete não apenas taxas, mas sobretudo qualidade de operação: tempo de resposta, robustez de conciliação, clareza de documentação ao utilizador e estabilidade do serviço nos picos (por exemplo, após datas de carregamento em massa).
Se você for um empregador, RH ou responsável por compras/benefícios, a abordagem mais eficaz é pedir:
Se, por outro lado, você é o titular e apenas quer compreender se vai haver “surpresas”, a leitura atenta do que o contrato diz (por exemplo, calendário de carregamentos e regras de utilização) é o mais relevante.
O fornecedor do cartão alimentação (isto é, a entidade que disponibiliza a infraestrutura do serviço) afeta diretamente a experiência do titular e do comerciante: sistemas de autorização, cobertura de estabelecimentos, suporte ao cliente, política de incidentes, rotinas de conciliação e mecanismos de verificação de elegibilidade.
Do lado do comerciante, a adesão costuma envolver:
Do lado do titular, o fornecedor influencia a qualidade do canal de consulta (saldo, movimentos e esclarecimentos), além de prazos e comunicação em situações atípicas.
Para perceber por que isso importa, considere estes cenários práticos:
Ou seja, a escolha do parceiro não é apenas uma questão de “quem tem mais lojas”, mas sim de quem entrega processos estáveis, com mecanismos claros de correção e comunicação.
Um ponto adicional: às vezes o titular não está a “ver” a causa real do problema porque o comerciante não comunica o diagnóstico. Por isso, quando um problema ocorrer repetidamente em um estabelecimento específico, vale a pena:
Esse tipo de abordagem ajuda a separar “problema do cartão/fornecedor” de “problema do comerciante/categorização” — o que acelera a resolução.
Em geral, a utilização é feita em estabelecimentos aderentes. A aceitação tende a ser mais ampla em zonas com elevada densidade comercial (como centros urbanos), mas a cobertura varia por contrato e por integrações com o sistema de pagamentos. Uma abordagem prudente é validar, antes de contar com o benefício, se o comércio aceita o cartão e em que condições (ex.: modo de pagamento, itens elegíveis e eventuais limitações do terminal).
Se estiver a planear usar o cartão em deslocações, considere também a logística local: muitos utilizadores em rotinas de trabalho recorrem a cafés, talhos e supermercados próximos, sobretudo onde a experiência de compra já é conhecida e o processamento tende a ser mais previsível.
Na prática, a aceitação pode variar em três eixos:
Existe também um fator comportamental: se um utilizador compra sempre os mesmos itens, normalmente a taxa de “correção” no POS é melhor. Se o utilizador alterna entre categorias com grande variação (por exemplo, combinações muito específicas), o comerciante pode classificar de forma inconsistente e aumentar a probabilidade de recusa.
Para reduzir o risco, uma boa prática é criar uma “lista mental” de compras tipicamente fáceis de enquadrar. Por exemplo:
Isso não elimina totalmente a possibilidade de recusa, mas tende a melhorar a experiência.
As recusas podem ser frustrantes, mas, na maioria dos casos, são preveníveis com hábitos de verificação. Eis medidas simples, na ótica de operação e customer experience:
Para além desses cuidados, há técnicas de “prevenção inteligente” que valem a pena quando a recusa já aconteceu uma vez:
Se ainda assim houver recusa, não trate isso como “piora do cartão”. Trate como um evento operacional: um diagnóstico deve vir antes da tentativa seguinte.
A seguir, apresento uma comparação orientada por requisitos e condições tipicamente presentes em programas de cartão alimentação. As regras exatas dependem do contrato do beneficiário, do empregador e do fornecedor.
| Elemento | O que normalmente inclui | Requisito/condição comum | Impacto na utilização |
|---|---|---|---|
| Finalidade | Despesa alimentar, conforme enquadramento do programa | Compra classificada como elegível | Determina aprovação ou recusa no terminal |
| Local de aceitação | Estabelecimentos aderentes | Terminal configurado e operação compatível | Nem todo o comércio aceita do mesmo modo |
| Saldo/limites | Disponibilidade do valor carregado | Existência de saldo e limites definidos | Pagamentos parciais podem depender das regras |
| Autorização | Validação eletrónica da transação | Dados do comerciante e categorização correta | Evita incidentes por divergência de categoria |
| Incidências | Procedimentos de esclarecimento e resolução | Comprovativos e registo do caso | Define tempos de resposta e efetivação de ajustes |
Note-se que, na prática, muitas incidências surgem por pequenos detalhes que não aparecem ao utilizador, como a forma como o terminal envia a informação do item (SKU/categoria) ou a forma como o comerciante organiza o registo da venda.
Para tornar este guia ainda mais “à prova de erro”, há três hábitos adicionais:
Este cuidado parece simples, mas reduz muito o stress e evita múltiplas tentativas que podem criar confusão sobre o estado final do pagamento.
Embora cada programa tenha particularidades, a lógica operacional tende a repetir-se. Em geral, a elegibilidade e o processamento dependem de:
Esta abordagem é coerente com boas práticas de mercado: quanto mais clara e estável for a categorização e o fluxo de autorização, menor tende a ser o número de recusas operacionais.
Uma observação adicional, frequentemente ignorada: a categorização no POS é tão importante quanto o “que é alimentar”. Um produto que faz sentido para o consumidor pode estar catalogado de modo que o sistema do benefício não reconhece como elegível. Isso é particularmente visível em itens com categorias ambíguas (por exemplo, produtos “associados” que nem sempre são enquadrados como despesa alimentar, dependendo do programa).
Por isso, se tiver dúvidas sobre um tipo de produto específico (por exemplo, itens “para preparar” vs. itens “consumo imediato”), a prática mais segura é:
Do ponto de vista de gestão de risco, a principal vulnerabilidade operacional dos benefícios como o cartão alimentação não costuma ser “falha do cartão”, mas sim falha de enquadramento (categoria não elegível, operação não compatível, ou divergências na configuração do comércio). A segunda camada é a comunicação: quando o utilizador não compreende por que a transação falha, o custo emocional e administrativo aumenta.
Por isso, a recomendação de um especialista é estruturar o processo de utilização em “checks” simples:
Ao aprofundar a perspetiva de risco, vale a pena distinguir o que é risco operacional do que é risco de conformidade:
O utilizador, na maioria dos casos, só vê o resultado final (aprovação/recusa). A forma de reduzir fricção é criar mecanismos simples de autoproteção:
Em paralelo, para o comerciante, a estabilidade do serviço melhora quando há padronização de procedimentos no ponto de venda: catalogação, formação e conciliação de transações.
Uma formação orientada por “casos reais” é particularmente útil. Por exemplo, ensinar a equipa de balcão a:
Quando essa disciplina existe, o utilizador sente menos recusas e percebe mais consistência.
É um instrumento de pagamento destinado a despesas alimentares, com regras definidas pelo programa do benefício (normalmente entre empregador, fornecedor e enquadramento regulatório aplicável).
Na prática, a diferença essencial do cartão alimentação face a um pagamento comum é que a transação é avaliada segundo critérios de elegibilidade ligados à finalidade do benefício. Por isso, o que “conta” para o sistema é a classificação do item e o contexto da transação, não apenas a perceção do consumidor sobre se algo é “comida”.
Não. O custo pode variar conforme condições contratuais, volume de carregamentos, modelo do serviço e integrações. A recomendação é solicitar uma proposta detalhada para avaliar o custo efetivo.
Quando comparado “preço por si só”, o risco é ignorar o que vem incluído. Em projetos de benefícios, custos e valor geralmente dependem de: capacidade de suporte, estabilidade da operação, relatórios e mecanismos de resolução de incidentes.
Geralmente, é a entidade que disponibiliza a infraestrutura do serviço: sistemas de carregamento, autorização, consulta de saldo/movimentos, suporte e governança operacional.
O fornecedor é responsável por integrar as regras do benefício com a infraestrutura de pagamentos e com os terminais dos comerciantes aderentes. Por isso, falhas de elegibilidade, atrasos de saldo e processos de estorno estão normalmente relacionados com a qualidade e configuração do fluxo do fornecedor.
Em regra, em estabelecimentos aderentes. A aceitação pode depender da configuração do terminal e da categoria dos itens na compra.
Como a aceitação pode variar até dentro da mesma marca (por diferenças locais de configuração), a recomendação prática é verificar o funcionamento em estabelecimentos onde já existe rotina de utilização e, em caso de dúvida, confirmar antes de finalizar o pagamento com o comerciante.
As causas mais comuns incluem categoria não elegível, modo de operação incompatível, limites/saldo insuficiente ou divergência entre o que o POS reporta e o que o sistema do benefício valida.
Uma leitura prática é: o sistema está a validar algo além do “valor”. Ele valida a composição e o enquadramento da compra. Assim, uma recusa não significa automaticamente “cartão com problema”; significa “transação não aprovada pelos critérios do sistema”.
Em geral, não. O uso costuma ser limitado à finalidade do programa, tipicamente relacionada com despesas alimentares dentro das categorias permitidas.
“Qualquer tipo” aqui é uma expressão ampla. Em termos operacionais, o que determina aprovação é a classificação do item no POS e a compatibilidade com regras do programa. Por isso, mesmo itens que parecem alimentares podem não ser aceites em certos enquadramentos.
Guarde comprovativos e contacte o canal de suporte do fornecedor/gestão do benefício, fornecendo dados completos (data, valor, estabelecimento, e descrição do incidente).
Uma boa mensagem ao suporte inclui: qual foi o item, em que estabelecimento, qual a mensagem/etapa no terminal e se houve pré-autorização. Quanto mais dados, mais rápido o diagnóstico.
Normalmente o fornecedor disponibiliza consulta por canais digitais ou documentação do serviço. O método exato depende do contrato e do fornecedor.
Como regra de boa prática operacional, verifique saldo antes de compras maiores e acompanhe movimentos depois de carregar. Se houver divergência, acione suporte com evidência.
Pode haver. A aceitação depende de adesão e categorização. Alguns comércios podem processar com maior consistência por terem fluxos internos já ajustados ao tipo de pagamento do benefício.
Por exemplo, supermercados tendem a ter catálogos mais estruturados, enquanto lojas menores podem ter catálogos mais “flexíveis” no POS. Essa diferença afeta como os itens são categorizados e, consequentemente, a taxa de aprovação.
Considere clareza de regras, qualidade de suporte, estabilidade de processamento, cobertura de estabelecimentos e transparência de condições (incluindo taxas, prazos e procedimentos de incidência).
Uma seleção madura também avalia relatórios, mecanismos de conciliação e capacidade de resolver problemas com rapidez. Em ambientes com muitos trabalhadores, a capacidade de gestão de incidentes em escala é um fator decisivo.
Para compreender o enquadramento geral de benefícios e pagamentos dirigidos a despesas específicas, é recomendável consultar informação oficial e publicações de referência do setor financeiro e regulatório em Portugal, bem como documentação do próprio programa do empregador. Como não foram fornecidos valores específicos de “preço” e “fornecedor” nesta solicitação, evitei apresentar estatísticas não confirmadas. Em matéria de elegibilidade e regras de processamento, o documento contratual do programa e a informação do fornecedor são as fontes determinantes.
Se quiser, indique o fornecedor (nome da entidade) e a cidade/país onde pretende usar o cartão alimentação. Com isso, posso adaptar o texto a condições locais de aceitação e incluir uma secção de “cenários práticos” alinhados com o seu contexto.
Para além do guia geral, há um conjunto de situações do dia a dia que geram dúvidas recorrentes. Abaixo apresento cenários práticos — não como regras absolutas, mas como exemplos típicos do que pode acontecer e como agir de forma mais eficiente.
Imagine que está num supermercado e o carrinho inclui, por um lado, produtos alimentares elegíveis e, por outro, algum item que não é tratado como elegível pelo sistema do benefício. Em muitos casos, o comerciante tenta processar tudo como uma venda única. Se a categoria de algum item “não passar” no sistema, a transação pode ser recusada.
Como agir:
Este cenário explica por que motivo, por vezes, uma pessoa consegue comprar “alimentos”, mas falha quando inclui um item adicional: é o sistema que está a validar a composição total, não apenas o valor.
Em alguns estabelecimentos, a classificação do item no POS pode ser mais “literal” (refeição pronta como categoria diferente de ingredientes para preparar). Assim, uma compra que faz sentido para o utilizador pode estar num enquadramento em que o sistema do benefício se comporta de forma diferente.
Como agir:
Aqui o objetivo é transformar uma dúvida “abstrata” (que item é elegível?) em um diagnóstico operacional: que categoria o POS está a usar quando a transação é processada.
Um caso frustrante é quando o utilizador consulta o saldo e vê que existe valor disponível, mas o terminal recusa a operação. Isso pode acontecer por motivos como:
Como agir:
A regra de ouro é não repetir indefinidamente sem diagnóstico. Se a causa é categoria, repetir não resolve. Se a causa é comunicação temporária, repetir pode resolver — mas apenas quando há evidência de que é um problema transitório.
Outro cenário frequente: a compra foi “aprovada” no terminal, mas ao consultar o saldo/movimentos não aparece imediatamente. Isso pode ser apenas um atraso entre o processamento do terminal e a atualização no portal/app do fornecedor.
Como agir:
Este cenário reforça a importância de documentação. Se eventualmente houver divergência, os dados do talão permitem conciliação e aceleração do processo de resolução.
Quando uma recusa acontece sempre no mesmo estabelecimento, a hipótese mais comum é um problema de configuração: categorização no POS, modo de operação que não está alinhado com o benefício, ou integração local que não está a funcionar corretamente.
Como agir:
Na gestão operacional, repetir o erro no mesmo local sem tentar um “teste controlado” só aumenta frustração. Testar com variação controlada acelera a identificação do motivo.
Quando existe uma incidência, a comunicação com o suporte costuma ser a diferença entre uma resolução rápida e uma resolução demorada. Muitas vezes, isso não acontece por falta de boa vontade, mas por falta de dados. Abaixo vai uma estrutura prática de mensagem.
Inclua:
Quando o suporte tem esses dados, consegue verificar no sistema de transações e mapear a causa: categoria, limite, elegibilidade ou falha de comunicação.
Se você for comerciante ou gestor de loja, a experiência do utilizador melhora significativamente quando existe um procedimento interno bem definido. Alguns princípios úteis:
Uma equipa que segue rotinas reduz a taxa de incidentes e evita que o cliente saia com uma perceção negativa do cartão. O cartão, na prática, passa a ser visto como um meio “funcional”, em vez de “inconstante”.
Para o titular, o objetivo final é reduzir stress e garantir que o dia corre sem interrupções. Algumas estratégias que funcionam bem na rotina:
Ao fazer isso, você transforma o cartão alimentação de uma fonte potencial de fricção num benefício previsível.
Se o volume de incidentes for elevado, pode ser sinal de que algo precisa de ser revisto ao nível do programa: regras do empregador, parametrização do serviço, ou comunicação com os trabalhadores.
Uma análise útil (para RH ou empregador) pode incluir:
Em muitos casos, pequenas melhorias de comunicação (por exemplo, um documento simples com exemplos do que costuma passar) reduzem drasticamente as tentativas de compra “no escuro” e, consequentemente, o número de incidentes.
Se quiser uma lista objetiva, aqui vai um checklist prático para o dia a dia:
Seguindo este método, você reduz o número de situações em que o utilizador se sente “à mercê” de um sistema. Em vez disso, passa a conduzir o processo com conhecimento e documentação — que é a diferença entre uma experiência frustrante e uma experiência eficiente.



医薬品配送求人は、医薬品業界での物流を担う重要な職種です。正確な配送が求められ、迅速かつ安全なサービス提供が求められます。この記事では、医薬品配送求人の背景情報と業界の現状、必要スキル、求人市場の動向について詳細に解説します。
名古屋の医薬品配送の求人は、医療業界の重要な役割を担う職種です。特に、時間の厳守と安全性が求められる業務として、経験者や新卒者にとっても魅力的な選択肢となっています。この記事では、医薬品配送の職務内容や求められるスキル、名古屋での求人傾向について詳しく解説します。
Este guia esclarece como funciona o cartão alimentação, desde regras de utilização até boas práticas para pagamentos em estabelecimentos. Explica, de forma objetiva, o conceito do benefício, os cenários comuns de uso, as responsabilidades do titular e do operador, e os critérios que normalmente orientam a aceitação do pagamento, incluindo cuidados na validação do saldo e no cumprimento das regras do programa.
本記事では、医薬品配送の求人市場を詳述します。近年、オンライン薬局の増加と医療のデジタル化によって、医薬品配送業界は急速に拡大しています。この成長に伴い、新たな求人も多数発生しています。資格要件や働き方の変化についても詳しく解説し、安全で効率的な配送がなぜ重要なのかを掘り下げます。
Este guia explica como desativar uma reclamação no Reclame Aqui de forma segura e organizada, reduzindo ruídos na comunicação com o fornecedor. Em seguida, apresenta um panorama objetivo sobre “Reclame Aqui”, como as solicitações funcionam para consumidores e empresas, e por que registrar ou ajustar uma demanda pode alterar o andamento e a qualidade da resposta.
Este guia explica como gerenciar reclamações no Reclame Aqui, incluindo como **desativar reclamação** e como responder de forma objetiva. Você verá um panorama de contexto sobre “Reclame Aqui”, práticas recomendadas de atendimento e mediação de conflitos com foco em comunicação. O conteúdo é voltado a consumidores e empresas, com orientação de boas práticas e critérios de elegibilidade.

